As verbas indenizatórias são valores pagos ao trabalhador com o objetivo de compensar prejuízos, reparar danos ou ressarcir despesas relacionadas à relação de trabalho.
Diferentemente das verbas salariais, elas não representam, em regra, uma contraprestação direta pelo serviço prestado.
Neste artigo, você vai entender o que são verbas indenizatórias, quais são os principais exemplos e como elas se diferenciam das verbas salariais.
O que são as verbas indenizatórias?
As verbas indenizatórias são valores pagos ao trabalhador com finalidade compensatória ou reparatória, e não como contraprestação direta pelo trabalho realizado.
Em outras palavras, enquanto uma parcela remuneratória representa uma retribuição pela atividade profissional, a verba indenizatória busca compensar uma perda, reparar um dano ou ressarcir determinada despesa ou situação prevista em lei, contrato ou norma coletiva.
A classificação, contudo, depende da natureza jurídica de cada parcela e da legislação aplicável.
Quais são exemplos de verbas indenizatórias trabalhistas?
Entre os exemplos mais conhecidos estão:
- Aviso-prévio indenizado: pago quando o período de aviso não é trabalhado, nas hipóteses previstas em lei.
- Indenização de 40% do FGTS: devida, em regra, na dispensa sem justa causa, calculada sobre os depósitos do FGTS realizados durante o contrato.
- Férias indenizadas: valores correspondentes às férias que não são usufruídas e são indenizadas nas hipóteses legais.
- Indenização por danos morais e materiais: destinada à reparação de prejuízos decorrentes de uma lesão sofrida pelo trabalhador.
- Indenização por estabilidade provisória não respeitada: pode ser devida quando a garantia de emprego é violada e, conforme o caso, é substituída pelo pagamento correspondente ao período protegido.
- Reembolso de despesas realizadas pelo empregado: quando o trabalhador antecipa despesas relacionadas à atividade profissional que devem ser ressarcidas pelo empregador.
- Auxílios ou ressarcimentos previstos em determinadas situações: desde que possuam efetivamente caráter compensatório ou de ressarcimento e atendam aos requisitos aplicáveis.
Qual a diferença entre verbas indenizatórias e verbas remuneratórias?
A principal diferença está na finalidade do pagamento:
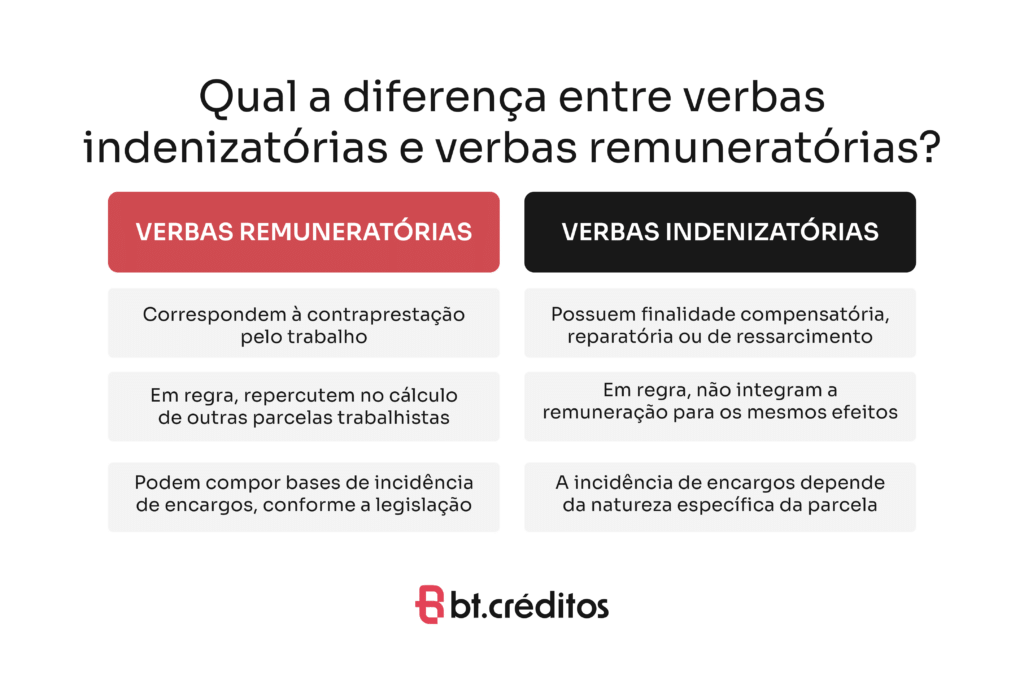
A Reforma Trabalhista modificou o tratamento de determinadas parcelas. O art. 457, § 2º, da CLT passou a estabelecer que valores pagos a título de ajuda de custo, auxílio-alimentação, diárias para viagem, prêmios e abonos, observados os requisitos legais, não integram a remuneração nem constituem base de incidência de encargos trabalhistas e previdenciários.
Isso não significa, porém, que todo valor denominado “indenização” será automaticamente indenizatório. A natureza jurídica deve ser analisada de acordo com a legislação e as circunstâncias do pagamento.
Verbas indenizatórias têm desconto de INSS e Imposto de Renda?
A resposta depende da natureza específica da verba.
No âmbito previdenciário, a Lei nº 8.212/1991 estabelece parcelas que não integram o salário de contribuição. Entre elas estão as férias indenizadas e o respectivo adicional constitucional. A legislação também possui regras específicas para outras parcelas.
Quanto ao Imposto de Renda, a Receita Federal considera isentos, entre outros, valores relativos à indenização por rescisão do contrato, aviso-prévio não trabalhado, férias indenizadas, FGTS e multa de 40%, observados os limites e requisitos aplicáveis.
Já a indenização por danos morais não sofre incidência de Imposto de Renda, conforme a Súmula 498 do Superior Tribunal de Justiça.
Portanto, não é possível afirmar genericamente que toda verba indenizatória está livre de INSS ou Imposto de Renda.
O trabalhador pode discutir verbas indenizatórias na Justiça do Trabalho?
Sim. O trabalhador pode questionar valores pagos incorretamente, verbas que deixaram de ser pagas ou a própria natureza atribuída a determinada parcela, por meio de processo trabalhista, quando entender que houve prejuízo ou descumprimento da legislação.
A análise pode envolver documentos como contracheques, termo de rescisão, comprovantes de pagamento, contratos, regulamentos internos e instrumentos coletivos.
Conclusão
As verbas indenizatórias possuem finalidade diferente das parcelas pagas como contraprestação pelo trabalho. Saber identificar essa natureza é importante porque a classificação pode influenciar reflexos trabalhistas e a incidência de encargos.
Por isso, diante de valores recebidos durante o contrato ou na rescisão, é importante analisar cada parcela individualmente e verificar sua previsão legal e natureza jurídica.
Para conferir outros conteúdos sobre direitos trabalhistas, continue acompanhando o Blog da BT Créditos.
Perguntas frequentes
O STF já estabeleceu, em matéria previdenciária, que a contribuição patronal incide sobre ganhos habituais decorrentes do trabalho, enquanto as verbas de caráter indenizatório não integram, por essa razão, a base correspondente. A Corte também ressalta que a definição da natureza jurídica específica de cada parcela é, em regra, questão de legislação infraconstitucional.
Assim, não existe uma decisão do STF que transforme genericamente todas as verbas chamadas de “indenizatórias” em parcelas isentas de tributos ou encargos. É necessário verificar a natureza e o tratamento jurídico de cada verba.
Referências
BRASIL. Consolidação das Leis do Trabalho. Decreto-Lei nº 5.452, de 1º de maio de 1943. Brasília, DF: Presidência da República. Planalto – CLT
BRASIL. Lei nº 8.036, de 11 de maio de 1990. Dispõe sobre o Fundo de Garantia do Tempo de Serviço. Brasília, DF: Presidência da República. Planalto – Lei nº 8.036/1990
BRASIL. Lei nº 8.212, de 24 de julho de 1991. Dispõe sobre a organização da Seguridade Social e institui Plano de Custeio. Brasília, DF: Presidência da República. Planalto – Lei nº 8.212/1991
BRASIL. Lei nº 13.467, de 13 de julho de 2017. Altera a Consolidação das Leis do Trabalho. Brasília, DF: Presidência da República. Planalto – Lei nº 13.467/2017
BRASIL. Supremo Tribunal Federal. Tema 20 – alcance da expressão “folha de salários” para fins de contribuição previdenciária patronal. Brasília, DF: STF. STF – Tema 20
BRASIL. Supremo Tribunal Federal. Natureza jurídica das verbas percebidas pelo empregado para fins de contribuição previdenciária patronal. Brasília, DF: STF. STF – Jurisprudência
BRASIL. Receita Federal. Rendimentos do trabalho. Brasília, DF: Ministério da Fazenda. Receita Federal – Rendimentos do Trabalho